
Osiem kolejnych osób zatrzymano w śledztwie dotyczącym nierzetelnych faktur VAT, poinformowało CBA 29 września 2026 roku. Według biura sprawa obejmuje już 93 zatrzymanych, a zarzucany mechanizm miał narazić Skarb Państwa na uszczuplenie co najmniej 35,9 mln zł. To postępowanie dotyczące działalności z lat 2019–2023, dlatego nie należy utożsamiać go z obecnymi zasadami Krajowego Systemu e-Faktur.
Warto przy tym rozdzielić dwa poziomy kontroli danych. Zgodność sum między ewidencją a deklaracją pozwala wykryć błędy rachunkowe lub brakujące pozycje. Ocena, czy faktura dokumentuje rzeczywisty zakup, wymaga innego rodzaju ustaleń. Prawidłowo zsumowany zestaw nierzetelnych dokumentów nadal może przedstawiać nieprawdziwy obraz działalności. Zatrzymania odbiorców faktur pokazują, dlaczego śledztwo nie kończy się na ustaleniu wystawcy. Trzeba sprawdzić wykorzystanie dokumentu przez każdą firmę i wiedzę konkretnej osoby. Nie można zastąpić tej oceny założeniem, że każdy kontrahent wystawcy świadomie uczestniczył w procederze. Komunikat nie rozstrzyga indywidualnie wszystkich tych kwestii.
Nowe zatrzymania dotyczą odbiorców faktur
Czynności opisane w najnowszym komunikacie wykonano 6 sierpnia i 24 września. Warszawska delegatura CBA zatrzymała cztery kobiety i czterech mężczyzn w sześciu województwach. Postępowanie nadzoruje Prokuratura Okręgowa w Warszawie.
Biuro podało, że zatrzymani prowadzili działalność w różnych branżach, między innymi transporcie, marketingu, cateringu, handlu samochodami oraz wyrobami farmaceutycznymi. Usłyszeli zarzuty posługiwania się nierzetelnymi fakturami. Zabezpieczono dokumentację księgową, która ma służyć dalszej ocenie rozliczeń.
Istotne jest rozróżnienie między osobami wystawiającymi dokumenty i ich odbiorcami. Według opisu śledczych grupa zajmowała się produkowaniem oraz dystrybucją nierzetelnych faktur, natomiast przedsiębiorcy mieli wykorzystywać je do obniżania podatku. Publiczny komunikat nie daje podstaw, aby wszystkich odbiorców automatycznie określać jako członków tej grupy.
Co oznacza kwota 35,9 mln zł
CBA używa określenia narażenia podatku na uszczuplenie. To zakres twierdzenia przedstawionego przez organ prowadzący śledztwo. Nie jest to informacja o prawomocnie zasądzonej kwocie, ostatecznym bilansie odzyskanych pieniędzy ani sumie faktur wprowadzonych do obrotu.
W relacji portalu Wiadomości Polska z 29 września opisano mechanizm wprowadzania dokumentów do deklaracji VAT-7 i plików JPK_VAT. Z tej relacji wynika, że śledczy analizują rozliczenia wielu przedsiębiorstw, a nie jedną transakcję. Publikacja opiera się na ustaleniach CBA, więc jej zgodność z komunikatem nie stanowi niezależnego dowodu winy.
Liczba 93 odnosi się do zatrzymań od początku śledztwa, a nie do ośmiu nowych zatrzymań z ostatniego komunikatu. Nie dodajemy obu liczb. Nie jest to również liczba osób skazanych ani informacja, że każdy przypadek ma identyczny zakres zarzutów i finansowych skutków.
Dlaczego elektroniczna ewidencja nie zastępuje rzeczywistej transakcji
Materiały Ministerstwa Finansów dotyczące JPK_VAT wyjaśniają, że ewidencja zawiera informacje o sprzedaży i zakupach potrzebne do rozliczenia podatku. Broszura obowiązująca od lutego 2026 roku przedstawia osobne elementy dla obu stron rozliczenia oraz dane kontrolne. Jest to opis obecnej struktury, a nie dowód dotyczący historycznych czynów objętych śledztwem.
Przesłanie danych w prawidłowym formacie pozwala je odczytać i porównywać. Samo w sobie nie potwierdza jednak, że usługa została wykonana, towar dostarczono, a dokument wiernie opisuje zdarzenie. Właśnie dlatego badanie podobnych spraw wymaga zestawienia ewidencji z umowami, płatnościami i rzeczywistą działalnością przedsiębiorstwa.
To wyjaśnienie mechanizmu kontroli, nie dodatkowe ustalenie o konkretnych zatrzymanych. Z publicznych materiałów nie wynika, jakie dowody dotyczą każdej z ośmiu osób, czy wszystkie korzystały z takich samych dokumentów ani jak podzielono między nie zarzucane kwoty.
KSeF działa od 2026 roku, śledztwo dotyczy wcześniejszego okresu
Ministerstwo Finansów poinformowało o uruchomieniu KSeF 2.0 1 lutego 2026 roku. Komunikat o starcie systemu wskazuje pierwszą grupę przedsiębiorców objętych obowiązkiem wystawiania faktur oraz zasadę odbierania dokumentów przez system. Są to informacje o cyfrowym obiegu faktur, nie rozstrzygnięcie opisywanego śledztwa.
Nie wolno zatem pisać, że sierpniowe lub wrześniowe zatrzymania potwierdzają nieskuteczność nowego systemu. Zarzucany okres działania grupy kończy się w 2023 roku. Równie nieuprawnione byłoby twierdzenie, że samo wdrożenie KSeF eliminuje każdy rodzaj nadużycia. Techniczny obieg dokumentu i prawdziwość opisanej transakcji to odrębne zagadnienia.
Stan postępowania i pytania bez odpowiedzi
Według CBA wobec nowych podejrzanych zastosowano środki wolnościowe, w tym poręczenia majątkowe o łącznej wartości 60 tys. zł, dozory oraz ograniczenia kontaktów i wyjazdów. Ta kwota nie jest karą ani zapłatą zaległego podatku. Ma służyć zabezpieczeniu prawidłowego toku postępowania.
Nie znaleźliśmy publicznego rozstrzygnięcia sądu w odniesieniu do tego nowego etapu ani pełnych stanowisk wszystkich podejrzanych. Odpowiedzialność pozostaje do ustalenia. Dla oceny skuteczności działań państwa znaczenie będą miały dalsze decyzje procesowe, prawidłowo ustalone kwoty podatku i ewentualny odzysk, a nie sama liczba zatrzymań. Każdy z tych wskaźników opisuje inny rezultat i powinien być przedstawiany oddzielnie.
Źródła
Stan wiedzy: 11 października 2026 r. Materiały sprawdzono przed zaplanowaniem publikacji.
- CBA: nowe zatrzymania i zakres podejrzeń
- Wiadomości Polska: relacja komunikatu CBA
- Ministerstwo Finansów: broszura JPK_VAT od lutego 2026
- Ministerstwo Finansów: uruchomienie KSeF
Źródła obrazów
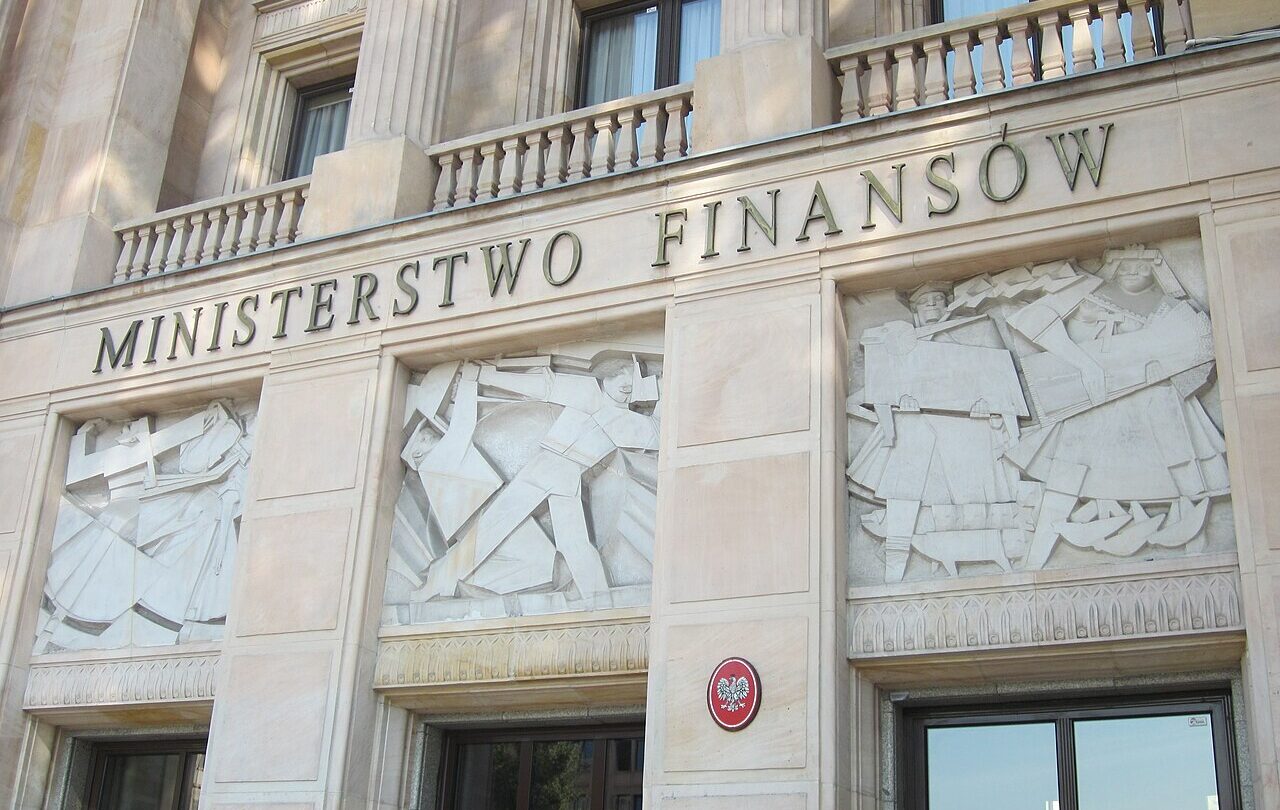
Fragment fasady Ministerstwa Finansów przy ulicy Świętokrzyskiej 12 w Warszawie. Fotografia archiwalna, nie przedstawia czynności w śledztwie. Autor: Adam-dalekie-pole. Strona pliku w Wikimedia Commons. Creative Commons Uznanie autorstwa – Na tych samych warunkach 3.0 Unported. Bez zmian redakcyjnych. Pobrano rozmiar udostępniony przez Commons. Techniczne warianty obrazu w WordPressie pozostają na wskazanej licencji.

Dołącz do dyskusji