
Dolnośląska Krajowa Administracja Skarbowa poinformowała 6 października 2026 o wynikach kontroli spółki z branży doradztwa informatycznego. Według urzędu firma wprowadziła do obrotu ponad 4 tys. nierzetelnych faktur VAT, a zakwestionowane transakcje miały wartość przekraczającą 36 mln zł netto. KAS wskazała także ponad 8,3 mln zł należnego podatku do zapłaty. Są to ustalenia organu kontrolnego. Komunikat nie przedstawia prawomocnego wyroku karnego, dlatego nie przypisujemy konkretnym osobom ostatecznie rozstrzygniętej winy.
Kontrolę celno-skarbową przeprowadzili eksperci Dolnośląskiego Urzędu Celno-Skarbowego we Wrocławiu. KAS podaje, że badano dokumentację spółki i jej rozliczenia. Zakwestionowano transakcje oraz odliczenia VAT. Jednocześnie ustalono wystawienie i wprowadzenie do obrotu ponad 4 tys. faktur, które administracja określa jako nierzetelne. Relacjonujemy to jako stanowisko instytucji, bez samodzielnego rozszerzania zarzutów na niewymienionych kontrahentów.
W komunikacie nie podano nazwy spółki ani listy faktur i odbiorców. Nie ma więc podstaw do wskazywania konkretnej, działającej na rynku firmy wyłącznie dlatego, że zajmuje się doradztwem informatycznym lub ma podobny profil. Branża jest opisem kontrolowanego podmiotu, nie oskarżeniem wszystkich jej uczestników. Nie wyciągamy również wniosków o rzetelności innych przedsiębiorstw z samego faktu korzystania przez nie z usług informatycznych.
Ponad 4 tys. faktur to liczba dokumentów, a nie liczba osób, firm lub różnych oszustw ustalonych w odrębnych postępowaniach. Jeden podmiot może wystawiać wiele dokumentów. Materiał nie przedstawia ich indywidualnej wartości ani pełnej chronologii. Nie można więc z krajowej wiadomości wyprowadzać dokładnego opisu każdej transakcji lub liczby wszystkich uczestników ewentualnego mechanizmu.
KAS określiła spółkę jako tak zwany bufor. Według kontrolujących jej zadaniem było tworzenie pozorów legalnego obrotu i ukrywanie rzeczywistego mechanizmu oszustwa podatkowego. To opis roli przypisanej firmie w ustaleniach kontroli. Nie oznacza, że urząd ujawnił w komunikacie całą sieć powiązań lub wskazał wszystkie podmioty, które miały czerpać korzyści z zakwestionowanych rozliczeń.
Istotą przedstawionego problemu jest różnica między dokumentem a rzeczywistym zdarzeniem gospodarczym. Samo istnienie faktury nie wyjaśnia jeszcze, czy odpowiadała realnej usłudze. W tej sprawie organ informuje o zakwestionowaniu dokumentacji. Nie publikujemy jednak własnej listy oznak winy ani uproszczonej instrukcji oceny kontrahenta na podstawie krótkiej wiadomości. Do indywidualnego rozstrzygnięcia potrzebny jest konkretny materiał dowodowy.
Opis mechanizmu nie jest też dowodem, że każda faktura tej firmy dotyczyła identycznego przypadku. Komunikat przedstawia zbiorcze ustalenia, nie kompletny raport z każdego dokumentu. Zachowanie tego rozróżnienia jest ważne zarówno dla oceny skali, jak i dla ochrony podmiotów niewskazanych przez urząd. Nie dopisujemy do sprawy innych usług, kwot lub powiązań, których źródło nie potwierdza.
Wartość ponad 36 mln zł netto odnosi się do zakwestionowanych transakcji. Ponad 8,3 mln zł dotyczy VAT. Nie należy sumować ich jako ponad 44 mln zł strat budżetu. Wartość transakcji i kwota podatku są odrębnymi miarami. Źródło nie przedstawia takiego łącznego rachunku straty ani nie pozwala ogłaszać, że każdy wskazany obrót oznaczał brakującą złotówkę w finansach publicznych.
Nie wyliczamy też średniej wartości pojedynczej faktury przez dzielenie dwóch zaokrąglonych dolnych granic. Obie kwoty i liczba dokumentów zostały przedstawione jako „ponad”. Nie znamy dokładnych wartości. Do rzetelnego obliczenia potrzebne byłoby pełniejsze zestawienie obejmujące te same dokumenty. Skrócona forma komunikatu pozwala opisać skalę, ale nie precyzyjny rachunek każdego elementu.
KAS stwierdziła, że spółka została wykreślona z rejestru podatników VAT i jest zobowiązana do zapłaty ponad 8,3 mln zł. Obowiązek zapłaty nie jest informacją, że pieniądze już odzyskano. W materiale nie ma potwierdzenia wpływu całej kwoty, opisu egzekucji ani ostatecznego wyniku ewentualnego sporu. Wykreślenia z rejestru nie opisujemy również jako automatycznej likwidacji spółki.
Stan wiedzy na 12 października 2026 obejmuje komunikat KAS z 6 października. Nie mamy pełnego protokołu kontroli, decyzji z uzasadnieniem ani stanowiska kontrolowanego podmiotu. Brakuje informacji o ewentualnych środkach zaskarżenia i postępowaniu karnym. Tych luk nie wypełniamy domysłami. Materiał prasowy powtarzający komunikat nie byłby niezależnym potwierdzeniem zawartych w nim ustaleń.
Potwierdzone jest to, że administracja ogłosiła wyniki kontroli i opisane działania wobec spółki. Same nieprawidłowości przedstawiamy jako ustalenia tego organu, a nie rozstrzygnięcie sądu. Dalszą istotną informacją byłoby udostępnienie dokumentów, stanowiska firmy, rozstrzygnięcia odwoławczego lub danych o odzyskaniu należności. Dopiero taki materiał pozwoliłby rzetelnie rozszerzyć opis statusu sprawy.
KAS wskazała również jednoosobowy zarząd, pełne udziały prezesa oraz fikcyjny adres zamieszkania podany w dokumentach rejestrowych. Te informacje dotyczą konkretnej kontrolowanej spółki. Nie uprawniają do identyfikowania niewymienionych osób na podstawie podobnego modelu własności lub sposobu prowadzenia firmy.
Źródła
Stan wiedzy: 12 października 2026 roku. Dane statystyczne i zdjęcia odnoszą się do dat wskazanych w tekście.
Źródła obrazów
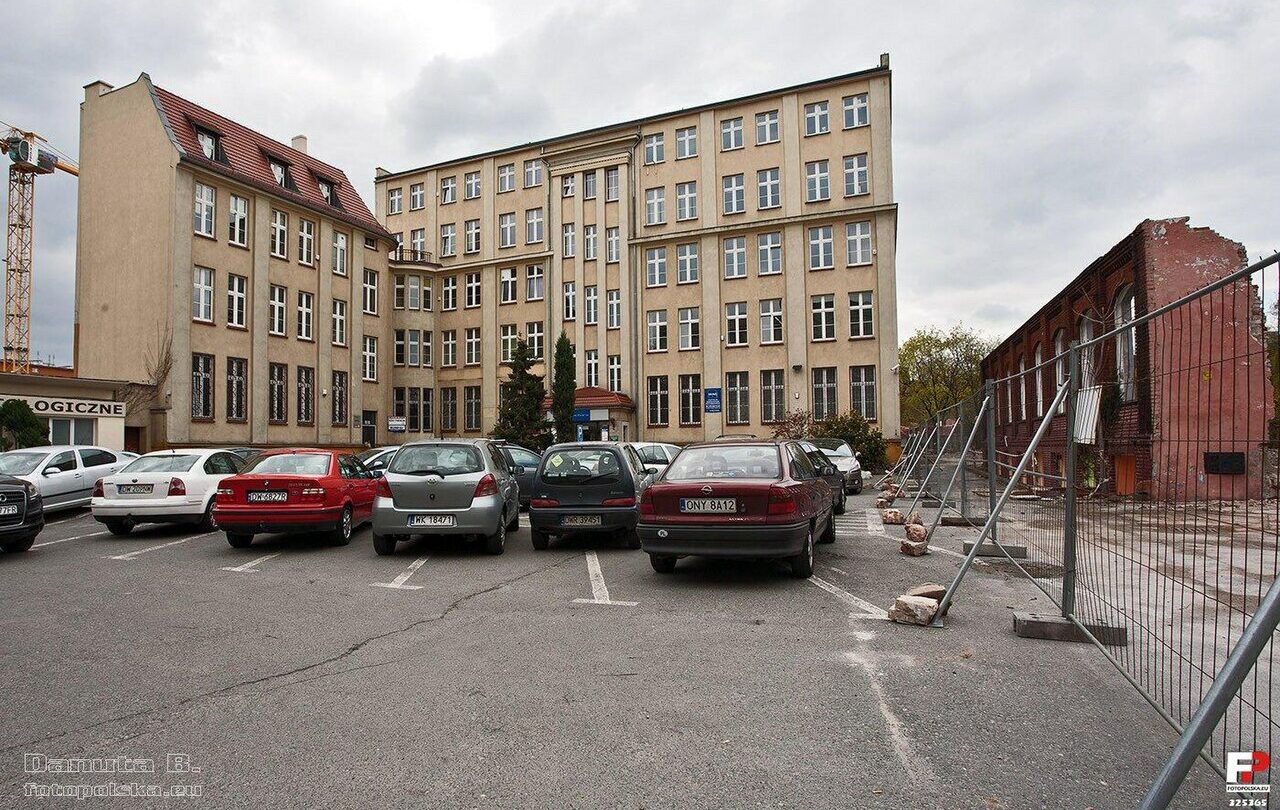
Urząd Skarbowy Stare Miasto we Wrocławiu w 2012 roku, ilustracja administracji podatkowej; nie siedziba kontrolowanej spółki ani Dolnośląskiego Urzędu Celno-Skarbowego. Autor: Danuta B. / fotopolska.eu. Strona materiału źródłowego. Licencja: Creative Commons Attribution-Share Alike 3.0. Zmniejszono rozdzielczość; bez dodatkowego kadrowania i retuszu. Otwarta licencja materiału pozostaje wskazana w atrybucji.

Dołącz do dyskusji