
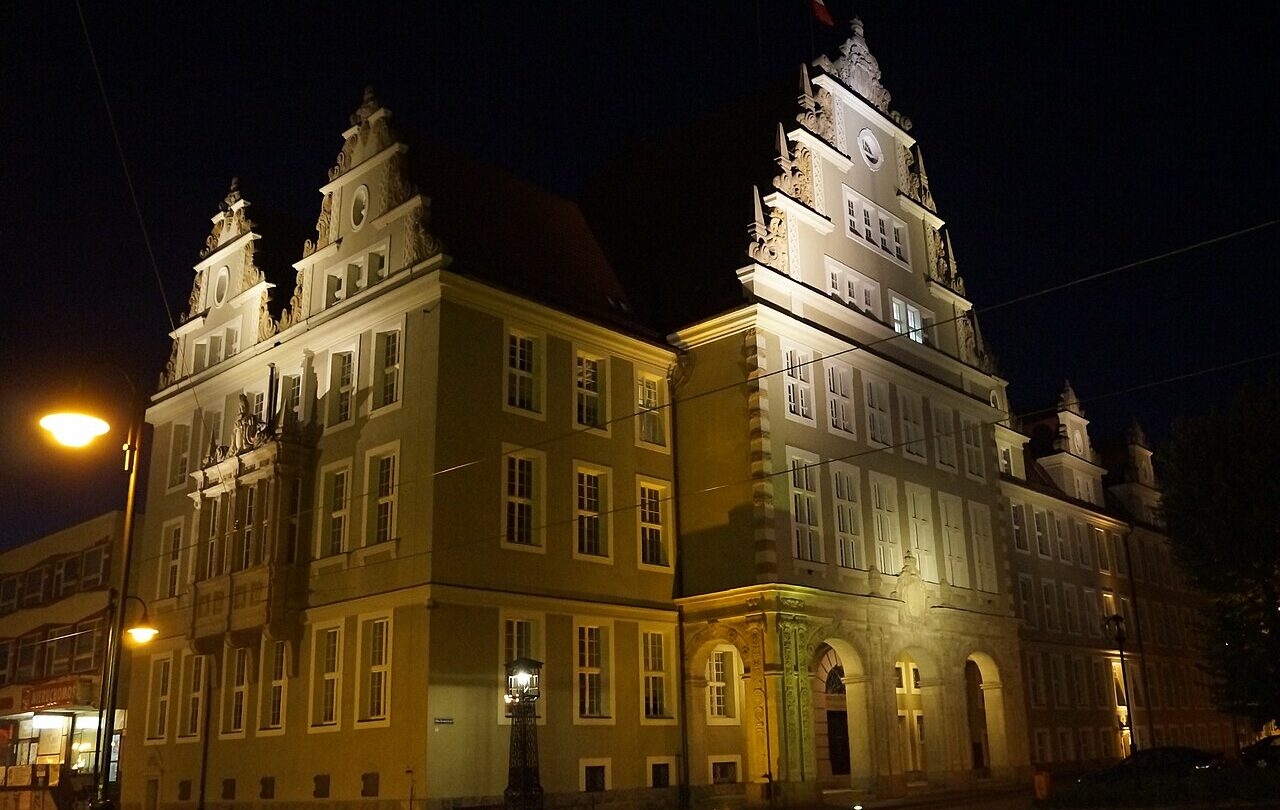
Prokuratura Regionalna w Gdańsku skierowała do Sądu Okręgowego w Elblągu akt oskarżenia przeciwko czternastu osobom. Sprawa dotyczy zarzucanego obrotu olejem smarowym i preparatem antykorozyjnym oraz nierzetelnych faktur. Komunikaty z 8 października 2026 roku mówią o ponad 53 mln zł uszczupleń podatkowych. To kwota przedstawiona przez śledczych, a nie suma już zasądzona w prawomocnym wyroku albo odzyskana przez państwo.
Nowy etap sprawy z lat 2014–2016
Czyny opisane w akcie oskarżenia miały następować co najmniej od 1 lipca 2014 do 25 kwietnia 2016 roku. Wskazane miejsca obejmują Działdowo, Elbląg i inne miejscowości. Aktualna wiadomość dotyczy skierowania sprawy do sądu. Nie należy z daty publikacji komunikatu wyciągać wniosku, że opisywany proceder rozpoczął się dopiero jesienią 2026 roku.
Czynności śledcze wykonywali funkcjonariusze Warmińsko-Mazurskiego Urzędu Celno-Skarbowego w Olsztynie, z referatu dochodzeniowo-śledczego w Elblągu, pod nadzorem prokuratora regionalnego. Przejście od śledztwa do aktu oskarżenia oznacza formalne przedstawienie sądowi zarzutów i dowodów oskarżyciela. Nie zamyka oceny wiarygodności tych dowodów ani możliwości podnoszenia argumentów przez obronę.
Co według prokuratury miała pokazywać dokumentacja?
Śledczy opisują wykorzystywanie kilkunastu podmiotów z siedzibami w państwach członkowskich Unii Europejskiej. Dokumenty miały przedstawiać transakcje w sposób niezgodny z rzeczywistością. Zarzucany mechanizm obejmuje zarówno faktury VAT, jak i dokumentację transportową oraz informacje o odbiorcach. Prokuratura podaje liczbę 1293 nierzetelnych faktur wykorzystanych w tym obrocie.
Istotne są dwa produkty: olej smarowy OKSEN i preparat antykorozyjny TIBEN-COR. Dokumentacja kwestionowana przez śledczych dotyczy ponad 25,5 mln litrów oleju i ponad 1,7 mln litrów preparatu. Wielkość ujęta w dokumentach nie oznacza automatycznie, że całe te ilości rzeczywiście sprzedano i przewieziono tak, jak opisano na fakturach. Sprawa dotyczy właśnie rozbieżności między papierami a rzeczywistym przebiegiem obrotu.
Według prokuratury część dokumentacji miała potwierdzać dostawy oleju do odbiorców poza Polską. Towar wyprowadzano ze składu podatkowego w procedurze zawieszenia poboru akcyzy. Śledczy kwestionują realność części transakcji przedstawionych jako wewnątrzwspólnotowe. Nie jest to ogólne zakwestionowanie handlu z krajami Unii, lecz zarzut dotyczący konkretnych operacji i sposobu ich udokumentowania.
Różne podatki i różne kwoty
Komunikat prokuratury rozdziela uszczuplenia akcyzy oraz VAT. W pierwszej kategorii podaje około 36,07 mln zł, w drugiej co najmniej 17 mln zł. Osobno opisuje zarzut uzyskania nienależnego zwrotu VAT w wysokości 448 165 zł przez jednego z oskarżonych. Te pozycje mają odmienne znaczenie: niezapłacona należność i pieniądze wypłacone jako zwrot nie są tym samym zdarzeniem finansowym.
W materiale występuje także wątek zatajenia produkcji ponad 2,3 mln litrów produktów. Powiązano go z kwotą około 5,77 mln zł uszczuplenia. Nie dodajemy jej samodzielnie do nagłówkowej sumy, ponieważ publiczny opis nie wyjaśnia w sposób pozwalający wykluczyć nakładanie się wszystkich przedstawionych pozycji. Sumowanie każdej liczby z komunikatu mogłoby stworzyć niepotwierdzony wynik.
Podobnie nie należy przedstawiać objętości oleju, liczby faktur i wysokości należności jako trzech niezależnych strat. To różne sposoby opisu jednego wielowątkowego postępowania. Dla czytelnika użyteczniejsze jest ustalenie, co mierzy dana liczba, niż podawanie największej możliwej sumy. Ostateczna ocena poszczególnych należności i zachowań należy do organów rozstrzygających sprawę.
Hipoteka zabezpieczająca nie jest odzyskanym podatkiem
Na nieruchomości jednej z osób, której zarzucono kierowanie grupą, ustanowiono hipotekę do kwoty około 17,89 mln zł. Jest to zabezpieczenie majątkowe opisane przez prokuraturę. Nie oznacza wypłaty tej sumy do budżetu ani jej ostatecznego przepadku. Nie można też na tej podstawie twierdzić, że państwo odzyskało już odpowiednią część wszystkich należności.
Zabezpieczenie i końcowe rozliczenie pełnią różne funkcje. Pierwsze dotyczy mienia mogącego służyć wykonaniu późniejszych rozstrzygnięć. Drugie wymaga ustalenia podstaw oraz zakresu odpowiedzialności. W publicznym komunikacie nie ma informacji pozwalającej obliczyć rzeczywisty stopień odzyskania pieniędzy, wartość netto zabezpieczonej nieruchomości albo skuteczność przyszłej egzekucji.
Czternaście osób, ale nie identyczne zarzuty
Prokuratura zaznacza zróżnicowanie zarzutów. Wymienia kierowanie grupą, udział w niej, przestępstwa podatkowe, nierzetelne dokumenty oraz nielegalną produkcję i obrót. Nie przypisujemy każdemu oskarżonemu całego katalogu zachowań. Zbiorcza informacja o liczbie osób nie zastępuje treści zarzutów przedstawionych indywidualnie.
Na 11 października 2026 roku podstawą tekstu są dwa komunikaty instytucji uczestniczących w śledztwie. Potwierdzają etap proceduralny i spójnie opisują zasadniczy zakres sprawy, lecz nie są niezależną oceną akt przez sąd. Nie dysponujemy odpowiedzią obrony ani pełnym aktem oskarżenia. Podane kwoty, mechanizm i oceny zachowań należy czytać jako ustalenia przedstawiane przez oskarżyciela, z zachowaniem domniemania niewinności.
Opisywany mechanizm pokazuje, dlaczego dokument transportowy i faktura nie są dla kontroli dwiema zupełnie odrębnymi historiami. Porównanie wskazanego odbiorcy, ilości produktu i dat może pomóc ustalić, czy papiery opisują to samo zdarzenie. Sama formalna obecność dokumentu nie potwierdza rzeczywistego przejazdu towaru. Tak samo pojedyncza niezgodność nie pozwala bez dalszej analizy przypisać wszystkim uczestnikom świadomego działania.
Prokuratura wskazuje analizę dokumentacji krajowej i zagranicznej, w tym umów oraz korespondencji handlowej. Nie publikuje jednak szczegółowego rozliczenia czasu śledztwa. Różnica między okresem zarzucanych czynów a październikowym aktem oskarżenia jest duża, lecz sam kalendarz nie wyjaśnia przyczyn jej powstania. Nie przypisujemy jej bez dowodów celowej zwłoce albo zaniedbaniu konkretnego urzędnika.
Źródła
Stan wiedzy: 11 października 2026 roku. Dane statystyczne i zdjęcia odnoszą się do dat wskazanych w tekście.
- KAS: zakończenie śledztwa aktem oskarżenia, 8 października 2026
- Prokuratura Regionalna w Gdańsku: szczegółowy opis zarzutów i zabezpieczenia
Źródła obrazów
Gmach Sądu Okręgowego w Elblągu, do którego skierowano akt oskarżenia dotyczący olejów i dokumentacji podatkowej. Autor: Anna Denis(Aneczka.vip). Strona materiału źródłowego. Licencja: Creative Commons Attribution-Share Alike 3.0 pl. Zmniejszono rozdzielczość bez dodatkowego kadrowania i retuszu; warunki otwartej licencji zachowano.

Dołącz do dyskusji