
Rząd przyjął projekt zmian podatkowych dla fundacji rodzinnych, a Sejm skierował go po pierwszym czytaniu do Komisji Finansów Publicznych. Proponowana stawka CIT od świadczeń wypłacanych przez fundację ma wzrosnąć z 15 do 19 proc. To jednak nadal projekt ustawy. Przyjęty równolegle przegląd funkcjonowania fundacji wskazuje również problemy organizacyjne, w tym długi czas rejestracji. Dyskusja nie ogranicza się więc do wysokości podatku.
Projekt jest już w Sejmie, ale przepisy jeszcze nie obowiązują
Kancelaria Premiera opublikowała informację o decyzji Rady Ministrów 29 września 2026 roku. Oficjalny rejestr procesu legislacyjnego wskazuje druk nr 3148, wpływ do Sejmu tego samego dnia i pierwsze czytanie na 66. posiedzeniu 6 października. Projekt został skierowany do Komisji Finansów Publicznych. W danych Sejmu nie figuruje jako uchwalona ustawa.
Planowany termin wejścia w życie to 1 stycznia 2027 roku. Jest datą zapisaną w propozycji, która może jeszcze podlegać zmianom w dalszych pracach. Nie jest podstawą do twierdzenia, że wyższa stawka już dotyczy dzisiejszych wypłat. Zmianę obowiązków podatnika można ocenić dopiero na podstawie ostatecznej treści ustawy i jej przepisów przejściowych.
Co rząd chce opodatkować inaczej?
Według komunikatu KPRM projekt obejmuje podwyższenie stawki CIT od świadczeń fundacji z 15 do 19 proc. Zawiera też ograniczenie preferencji przy szybkiej sprzedaży wniesionych składników majątku. Rządowy opis wskazuje okres dwóch lat liczony od końca roku, w którym dany składnik wniesiono do fundacji.
Propozycje dotyczą ponadto krótkoterminowego najmu, podmiotów transparentnych podatkowo i dochodów zagranicznych. Mają obejmować fundacje przepisami o zagranicznych jednostkach kontrolowanych oraz podatkiem od niezrealizowanych zysków. Uzasadnieniem rządu jest ograniczenie wykorzystania fundacji do korzyści podatkowych bez rzeczywistego związku z sukcesją.
Projekt zawiera jednocześnie rozszerzenie zwolnienia z PIT dla niektórych świadczeniobiorców: dzieci i wnuków rodzeństwa fundatora oraz dzieci i wnuków jego pasierba. Ocenianie całej propozycji jako jednego podwyższenia podatku pomijałoby ten element. Zakres preferencji i zakres opodatkowania odnoszą się do różnych sytuacji i osób.
Po co powstała fundacja rodzinna?
Ministerstwo Rozwoju i Technologii podało 1 października, że przyjęty przez rząd przegląd obejmuje pierwsze trzy lata obowiązywania ustawy. Opisuje blisko cztery tysiące fundacji rodzinnych i kilka tysięcy podmiotów w organizacji. Celem instytucji jest gromadzenie i zarządzanie majątkiem oraz jego przekazywanie kolejnym pokoleniom.
Resort wskazuje na zainteresowanie nie tylko najzamożniejszych osób, elastyczność reguł działania i możliwość zatrzymywania polskiego kapitału w kraju. Jednocześnie informuje o zaobserwowanych przez organy podatkowe próbach instrumentalnego korzystania z preferencji. Te dwa elementy uzasadnienia należy czytać łącznie: przegląd nie utożsamia każdego utworzenia fundacji z nadużyciem.
W praktyce politycznej spór dotyczy sposobu odróżnienia długoterminowej sukcesji od działań podejmowanych głównie w celu obniżenia podatku. To wymaga jasno sformułowanych reguł. Sama etykieta fundacji rodzinnej nie odpowiada na pytanie, jaki jest rzeczywisty cel konkretnej transakcji, podobnie jak krytyka pojedynczego mechanizmu nie przesądza o działalności wszystkich fundacji.
Doradcy podatkowi wskazują na przepisy przejściowe
Krajowa Rada Doradców Podatkowych przedstawiła opinię do wcześniejszej wersji projektu UD447. Wskazuje między innymi na ryzyko związane ze zmianą opodatkowania dochodów wypracowanych przed 2027 rokiem i potrzebę ochrony zaufania do obowiązujących reguł. Postuluje zachowanie wcześniejszej stawki dla takich dochodów albo stopniowe podnoszenie obciążenia.
Rada zgłasza też zastrzeżenia do zasad dotyczących majątku i dochodów zagranicznych oraz do braku dostatecznego skoordynowania zmian podatkowych z ustawą o samej fundacji rodzinnej. Proponuje dłuższy okres dostosowawczy. To stanowisko uczestnika konsultacji, nie obowiązująca interpretacja podatkowa ani dowód, że parlament przyjmie jego postulaty.
Datowanie opinii ma znaczenie: dotyczy etapu konsultacji, a rządowy komunikat z końca września opisuje późniejszą propozycję. Nie wolno przenosić automatycznie każdej uwagi do każdej kolejnej wersji. Szczegółowe porównanie wymaga tekstu projektu i zestawienia zmian, a nie samych skrótowych nagłówków.
Rejestracja również wymaga naprawy
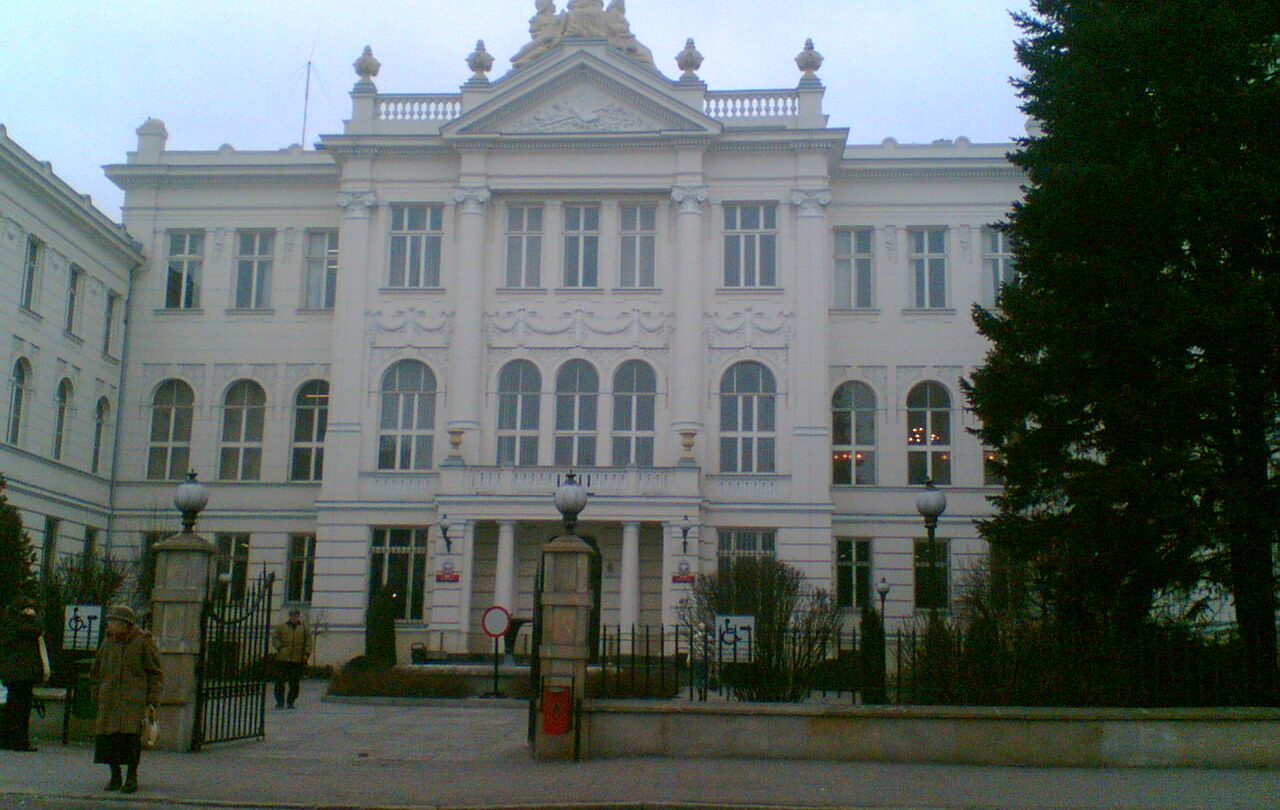
Przegląd MRiT wskazuje na przeciążenie rejestru prowadzonego przez Sąd Okręgowy w Piotrkowie Trybunalskim. Według resortu liczba wniosków wzrosła z 917 w 2023 roku do 3309 w 2024 roku i 5497 w 2025 roku. Na rejestrację trzeba czekać kilkanaście miesięcy. Rekomendowane są wzmocnienie kadr i pełna elektronizacja rejestru.
Wnioski o rejestrację nie są liczbą fundacji już zarejestrowanych. Nie należy więc przedstawiać ich sumy jako liczby działających podmiotów. Przyspieszenie obsługi i zmiany podatkowe to także dwa różne rodzaje działań: jedno dotyczy sprawności instytucji, drugie zasad opodatkowania majątku i świadczeń.
Co pozostaje otwarte?
Na 11 października potwierdzony jest etap prac komisji nad drukiem 3148. Nie jest potwierdzona ostateczna treść ustawy, decyzja Senatu ani prezydenta. Wnioski przeglądu mają ponadto prowadzić do działań kilku resortów. Ich przyjęcie nie oznacza, że wszystkie zalecenia już wdrożono. Materiał opisuje kierunek sporu o politykę podatkową i sukcesję, a nie indywidualne rozliczenie konkretnego fundatora lub beneficjenta.
Źródła
Stan wiedzy: 11 października 2026 r. Materiały sprawdzono przed zaplanowaniem publikacji.
- KPRM: projekt zmian podatkowych przyjęty 29 września
- Sejm: oficjalny proces legislacyjny druku 3148
- MRiT: przegląd ustawy i dane o rejestracji fundacji
- KRDP: opinia do projektu UD447, etap konsultacji
- Business Insider: omówienie decyzji rządu i stawki CIT
Źródła obrazów
Sąd Okręgowy w Piotrkowie Trybunalskim, który prowadzi rejestr fundacji rodzinnych. Fotografia archiwalna. Autor: geo573. Strona pliku w Wikimedia Commons. Creative Commons Uznanie autorstwa 3.0 Unported. Bez zmian redakcyjnych. Pobrano rozmiar udostępniony przez Commons. Techniczne warianty obrazu w WordPressie pozostają na wskazanej licencji.

Dołącz do dyskusji