
Prezes UOKiK nałożył na AS Inbank łącznie 4 692 000 zł kar za trzy praktyki dotyczące kredytów na zakup towarów i usług z sektora OZE. Decyzję wydano 29 września 2026 roku, a ogłoszono następnego dnia. Urząd uznał, że badane umowy spełniały warunki kredytu wiązanego, choć bank przedstawiał je inaczej. Rozstrzygnięcie nie jest prawomocne. Sentencja wskazuje zarazem, że bank zaniechał zakwestionowanych praktyk w 2023 roku.
Dlaczego sposób zawarcia kredytu ma znaczenie?
Przy zakupie fotowoltaiki lub pompy ciepła sprzedawca może zaproponować finansowanie przez współpracujący bank. Może pomagać w przygotowaniu wniosku i zawieraniu umowy kredytowej. Takie powiązanie ma znaczenie dla ochrony konsumenta, gdy kredyt służy wyłącznie finansowaniu określonego zakupu i spełnia warunki ustawowe.
Nie każdy kredyt przeznaczony na zakup urządzenia jest automatycznie kredytem wiązanym. Decydują cechy transakcji i jej organizacja. W sprawie AS Inbank UOKiK opisał współpracę sprzedawców z bankiem przy przygotowaniu oraz zawieraniu umów. Według urzędu obejmowała ona przedstawianie finansowania, sporządzanie wniosków i czynności potrzebne do uzyskania kredytu.
UOKiK uznał, że ten model odpowiadał przesłankom kredytu wiązanego. Odrębność banku i sprzedawcy nie rozstrzyga więc sama w sobie, czy konsument korzysta z dodatkowej ochrony. Podobnie nazwa wpisana w formularzu nie zastępuje oceny tego, jak sprzedaż i finansowanie zostały ze sobą połączone.
Pieniądze trafiły do sprzedawcy, żądanie do klienta
Pierwsza zakwestionowana praktyka polegała na żądaniu zwrotu kwoty kredytu od konsumenta po odstąpieniu od umowy kredytowej. UOKiK wskazuje, że bank przekazywał środki bezpośrednio sprzedawcy lub usługodawcy. Przy kredycie wiązanym w takim przypadku zwrotu kapitału dokonuje ten, kto otrzymał pieniądze, a nie klient.
Ta zasada nie oznacza, że klient nigdy nie ma żadnych zobowiązań związanych z odstąpieniem. Urząd zaznacza możliwość zapłaty odsetek w zakresie przewidzianym ustawą. Różnica dotyczy przede wszystkim tego, od kogo bank może domagać się zwrotu udostępnionej kwoty, jeśli przekazał ją bezpośrednio wykonawcy.
Bank powoływał się na zapis umowny nakładający obowiązek zwrotu na kredytobiorcę. Według stanowiska UOKiK zasada ustawowa ma jednak charakter bezwzględnie obowiązujący. Nie można zmienić jej przez wpisanie do umowy odmiennego sposobu rozliczenia. Jest to ocena urzędu w decyzji, która nadal może podlegać kontroli sądu.
Co się dzieje, gdy wykonawca nie realizuje umowy?
Kolejna praktyka dotyczyła braku informacji o uprawnieniu wynikającym z artykułu 59 ustawy o kredycie konsumenckim. Jeżeli sprzedawca lub usługodawca nie wykona zobowiązania albo wykona je nienależycie, konsument najpierw kieruje do niego żądanie wykonania. Gdy to okazuje się nieskuteczne, w ustawowych warunkach może wystąpić również do kredytodawcy.
Odpowiedzialność kredytodawcy jest ograniczona do wysokości udzielonego kredytu. Nie oznacza automatycznego umorzenia każdego długu po zgłoszeniu problemu z instalacją. W indywidualnej sprawie znaczenie mają charakter umowy, treść żądania, zachowanie wykonawcy i warunki określone w przepisach. Komunikat nie przesądza wyników wszystkich sporów klientów.
UOKiK przypomina również, że skuteczne odstąpienie od finansowanej umowy sprzedaży lub usługi działa także wobec kredytu wiązanego. Należy oddzielić ten skutek od sytuacji, w której klient jedynie zgłasza niezadowolenie z realizacji. Sam opis usterki nie potwierdza jeszcze, że nastąpiło skuteczne odstąpienie.
Trzecia praktyka: informacje o charakterze umowy
Urząd zakwestionował formularze i odpowiedzi na reklamacje wskazujące, że badane kredyty nie były wiązane. Według UOKiK mogło to wprowadzać konsumentów w błąd co do praw związanych z zakupem. Bank argumentował, że umowy sprzedaży i kredytu są odrębne oraz że działa niezależnie od sprzedawców. Ten argument przedstawiono w komunikacie jako stanowisko banku w sprawie.
Sentencja wskazuje różne daty zaniechania trzech praktyk: 21 czerwca, 28 stycznia i 30 września 2023 roku. Tegoroczna decyzja ocenia więc wcześniejsze działania. Nie można na jej podstawie twierdzić, że zakwestionowane formularze nadal są stosowane w październiku 2026 roku. Jednocześnie urząd nakazał usunięcie trwających skutków naruszeń.
Kary i informowanie klientów
Trzy kary wynoszą 1,822 mln zł, 1,230 mln zł i 1,640 mln zł. Łącznie daje to 4,692 mln zł, przeznaczonych na Fundusz Edukacji Finansowej. Nie jest to pula odszkodowań, którą automatycznie dzieli się między kredytobiorców. Odrębne roszczenia wymagają oceny sytuacji konkretnej osoby.
Sentencja identyfikuje przedsiębiorcę jako AS Inbank z siedzibą w Tallinie, działający w Polsce przez oddział. Zakres postępowania opisano poprzez praktyki związane z określonymi kredytami. Nie jest to ocena wszystkich produktów oferowanych przez bank ani decyzja o jego działalności w każdym kraju.
Decyzja przewiduje przekazanie odpowiedniego komunikatu klientom oraz publikację oświadczenia na stronie banku. Terminy powiązano z uprawomocnieniem: dwa miesiące na wysłanie informacji i miesiąc na publikację, utrzymywaną przez sześć miesięcy. Nie biegną one automatycznie od daty komunikatu prasowego.
AS Inbank może odwołać się do Sądu Ochrony Konkurencji i Konsumentów w ciągu miesiąca od doręczenia decyzji. Dostępne materiały UOKiK potwierdzają rozstrzygnięcie, ale pochodzą od jednej instytucji. Nie przedstawiają końcowego wyniku kontroli sądowej ani pełnej aktualnej odpowiedzi banku. Zakres opisanych ustaleń pozostaje ograniczony do praktyk i umów objętych sprawą.
Źródła
Stan wiedzy: 11 października 2026 r. Informacje sprawdzone przed zaplanowaniem publikacji.
- UOKiK: komunikat z 30 września, mechanizm kredytu i status decyzji
- UOKiK: jawna sentencja DOZIK-6/2026, terminy zaniechania i obowiązki informacyjne
Źródła obrazów
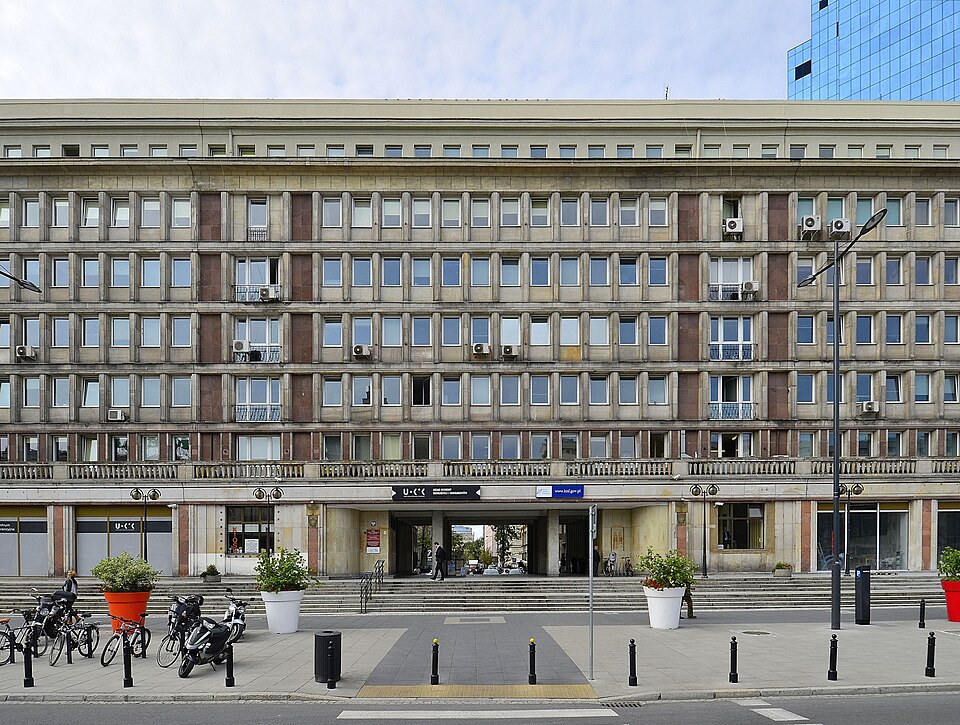
Budynek UOKiK przy placu Powstańców Warszawy 1, fotografia z września 2015 roku. Ilustracja instytucji wydającej decyzję, nie siedziba AS Inbank. Autor: Adrian Grycuk. Strona pliku w Wikimedia Commons. Creative Commons Uznanie autorstwa – Na tych samych warunkach 3.0 Polska. Bez zmian redakcyjnych; pobrano miniaturę Commons. Techniczne rozmiary WordPressa objęte są wskazaną licencją obrazu.

Dołącz do dyskusji