
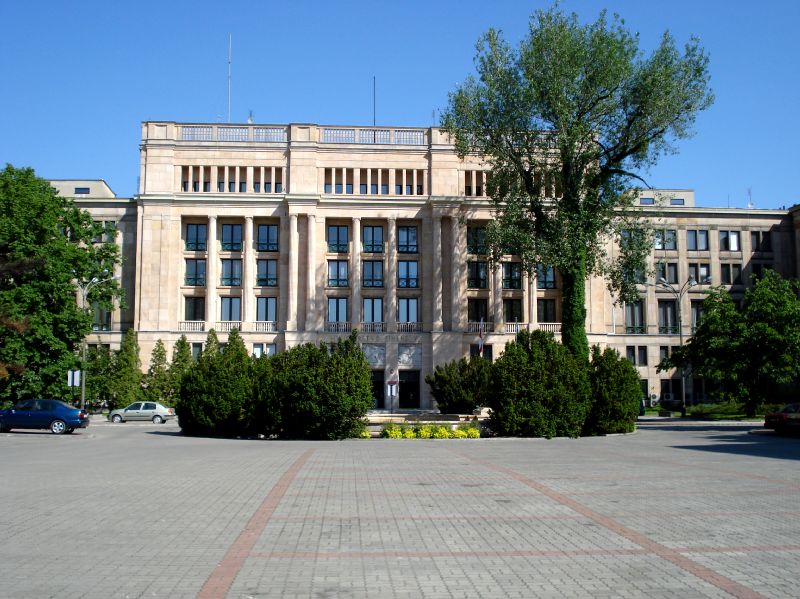
Ministerstwo Finansów opublikowało 7 października wyjaśnienia dotyczące krytycznych uwag Rady Fiskalnej do projektu budżetu na 2027 rok. Spór obejmuje prognozę VAT, ryzyko związane z długiem i sposób obliczania ograniczeń wydatków. Obie instytucje przedstawiły dokumenty z własnymi argumentami. Nie wynika z nich proste rozstrzygnięcie, że cały budżet jest nielegalny albo że wskazane ryzyka przestały istnieć.
Najpierw opinia, potem odpowiedź resortu
Rada przyjęła opinię uchwałą z 11 września. Oceniała wersję projektu datowaną na 27 sierpnia. To dwie różne daty, które łatwo pomylić w skróconej relacji. Październikowy dokument jest odpowiedzią ministra na wcześniejszą ocenę, a nie nową wrześniową uchwałą rady ani ustawą zmieniającą budżet.
Czytając dokumenty, trzeba także uwzględnić zakres oceny. Rada pozytywnie, choć z zastrzeżeniami, zaopiniowała założenia makroekonomiczne na 2027 rok. Jednocześnie zakwestionowała inne elementy konstrukcji projektu. Pozytywna ocena prognozy wzrostu czy cen nie przesądza o jakości wszystkich założeń dochodowych i wydatkowych. Krytyka jednego mechanizmu również nie oznacza odrzucenia każdej liczby w projekcie.
W debacie publicznej instytucjonalny spór bywa sprowadzany do wyboru jednej strony. Tutaj bardziej użyteczne jest sprawdzenie, czego dotyczy rozbieżność. Część zagadnień obejmuje przewidywanie przyszłych wpływów, część definicje statystyczne, a część interpretację reguł. Każda z tych kwestii wymaga innego rodzaju dowodu i może zostać rozstrzygnięta w innym momencie.
VAT: wzrost dochodów i efekty jednorazowe
Rada zwróciła uwagę na optymistyczne założenia dotyczące VAT. Ministerstwo odpowiada, że porównanie lat wymaga uwzględnienia działań czasowych i różnic w terminach rozliczeń. W wyjaśnieniach wskazuje między innymi wpływ programu obniżania cen paliw oraz skrócenia terminów zwrotu podatku w 2026 roku. Resort argumentuje, że część wzrostu w następnym roku wynika z takiej bazy porównawczej.
To ważne rozróżnienie ekonomiczne. Dochody mogą rosnąć dlatego, że zwiększa się opodatkowana sprzedaż, poprawia pobór albo znika wcześniejszy czynnik obniżający wpływy. Te mechanizmy mogą dać podobny roczny wynik, ale inaczej wpływają na trwałość finansowania. Oceniając prognozę, należy więc pytać nie tylko o wielkość wzrostu, lecz także o jego źródła.
MF przywołuje również przewidywane skutki działań dotyczących systemu SENT i opodatkowania części napojów. Ich ujęcie w prognozie nie stanowi samo w sobie dowodu, że każdy potrzebny przepis został już uchwalony i wszedł w życie. Dla oceny wykonania budżetu istotne będą ostateczny kształt regulacji, terminy ich stosowania oraz faktyczne wpływy. Prognoza dochodów pozostaje prognozą.
Dług: dwa wskaźniki i różne progi
W opinii rady pojawia się ocena ryzyka przekroczenia progów długu. Nie należy łączyć państwowego długu publicznego obliczanego według krajowej definicji z długiem sektora instytucji rządowych i samorządowych według metodologii unijnej. Są to różne miary. Przekroczenie określonej wartości przez jeden wskaźnik nie dowodzi automatycznie przekroczenia tej samej wartości przez drugi.
Rada nie przewiduje naruszenia krajowego konstytucyjnego limitu 60 proc. PKB w 2027 roku w analizowanych scenariuszach. Jednocześnie wskazuje bardzo wysokie ryzyko przekroczenia progu 55 proc. dla państwowego długu publicznego. Te oceny nie są sprzeczne: odnoszą się do różnych poziomów i konsekwencji. Dokument opisuje również narastanie ryzyka w dalszych latach prognozy.
Ministerstwo broni przedstawionej oceny zgodności projektu z obecnymi ramami prawnymi. Takie stanowisko nie jest jednak gwarancją, że wykonanie finansów publicznych dokładnie odtworzy prognozę. Relacja długu do PKB zależy zarówno od zadłużenia, jak i wielkości gospodarki. Słabszy wynik jednego z tych elementów może zmniejszyć pozostawiony margines bezpieczeństwa.
Co oznacza różnica 8,8 mld zł?
Najbardziej techniczny fragment sporu dotyczy stabilizującej reguły wydatkowej. W projekcie przyjęto korektę wynoszącą minus 16,3 mld zł. Rada, stosując rekomendowaną przez siebie metodę, wylicza minus 25,1 mld zł. Różnica wynosi 8,8 mld zł, ale opisuje kalkulację kwoty objętej regułą, a nie automatyczną decyzję o obcięciu o tyle całego budżetu państwa.
W samej opinii rada zaznacza, że jej rekomendacja nie wymagałaby zmiany limitu wydatków z art. 1 ust. 2 projektu w rozpatrywanym układzie. To zastrzeżenie ma zasadnicze znaczenie dla uczciwego nagłówka. Sama większa ujemna korekta nie pozwala wskazać konkretnego programu, którego finansowanie należałoby od razu zmniejszyć.
Rada argumentuje, że powiązanie korekty z planowanym pierwotnym wynikiem strukturalnym zwiększyłoby przejrzystość oraz przewidywalność ograniczenia. Krytykuje uznaniowość przeliczeń między różnymi ujęciami wydatków. Ministerstwo odpowiada, że podstawą powinno być dostosowanie do ścieżki wydatków netto zatwierdzonej przez Radę UE, a alternatywna metoda nie ma wystarczającej podstawy w obowiązujących przepisach.
MF wskazuje także różnice między kasowym i memoriałowym ujęciem finansów oraz znaczenie aktualnych prognoz i elastyczności związanej z wydatkami obronnymi. Nie jest to wyłącznie spór o odejmowanie dwóch kwot. Strony inaczej interpretują mechanizm, który ma połączyć krajową regułę z unijnymi ramami fiskalnymi. Artykuł nie przedstawia interpretacji jednej instytucji jako prawomocnego rozstrzygnięcia.
Dlaczego przejrzystość dotyczy także podatnika?
Dla odbiorcy usług publicznych istotne jest, czy zaplanowane zobowiązania mają stabilne finansowanie. Jeżeli konstrukcję limitów trudno odtworzyć, trudniej również ocenić, co wynika ze zmiany polityki, a co ze zmiany założeń. Czytelne pokazanie obu tych elementów pomaga kontrolować odpowiedzialność za decyzje budżetowe.
W praktyce warto śledzić kolejne wersje projektu i wyjaśnienia do konkretnych rekomendacji. Zmiana prognozy nie musi oznaczać przyznania racji we wszystkich punktach, a utrzymanie pierwotnej liczby nie dowodzi, że ryzyko zostało niezależnie usunięte. Najważniejsze będzie pokazanie sposobu obliczenia, przyjętych założeń i późniejszego wykonania.
Czego dokumenty nie rozstrzygają?
Istotne będzie też zachowanie porównywalności kolejnych wyliczeń. Jeżeli zmieni się prognoza gospodarcza, trzeba oddzielić wpływ nowych danych od zmiany metody. Inaczej wynik może wyglądać jak ustępstwo w sporze, mimo że wynika z innej podstawy obliczenia. Publiczne przedstawienie takiego porównania ułatwiłoby ocenę, które zastrzeżenia rzeczywiście uwzględniono i jak przełożyły się na margines dostępny w planie.
Potwierdzone są treść wrześniowej opinii i październikowej odpowiedzi MF. Opisane prawdopodobieństwa oraz wpływy podatkowe odnoszą się do przyszłości. Nie są ustalonymi rezultatami 2027 roku. Materiał porównuje stanowiska obu instytucji; nie zastępuje rozstrzygnięcia prawnego ani niezależnego przeliczenia wszystkich modeli.
Spór pokazuje jednak konkretne miejsca wymagające kontroli: trwałość wzrostu VAT, margines przy progach długu i odtwarzalność reguły wydatkowej. Odpowiedź resortu wnosi nowe argumenty do debaty, lecz nie zamyka jej samym faktem publikacji. Tak samo krytyczna opinia rady wymaga czytania wraz z zawartymi w niej pozytywnymi ocenami i ograniczeniami.
Źródła
Stan wiedzy: 11 października 2026 r. Informacje sprawdzone przed zaplanowaniem publikacji.
- MF: wyjaśnienia opublikowane 7 października
- Pełne wyjaśnienia MF, 22 strony
- Rada Fiskalna: uchwała z 11 września
- Opinia Rady Fiskalnej, pełny dokument
Źródła obrazów
Gmach Ministerstwa Finansów w Warszawie. Fotografia archiwalna z 2008 roku. Autor: Jarosław Pocztarski. Strona pliku w Wikimedia Commons. Creative Commons Uznanie autorstwa 2.0 Generic. Bez zmian redakcyjnych; pobrano miniaturę Commons. Techniczne rozmiary WordPressa objęte są wskazaną licencją obrazu.

Dołącz do dyskusji