
We wrześniu 2026 roku sprzedano detaliczne obligacje oszczędnościowe o wartości około 7,9 mld zł, podało Ministerstwo Finansów 9 października. Największą część sprzedaży stanowiły roczne obligacje ROR. Resort wskazał także, że od początku roku nabywcy przeznaczyli na te instrumenty blisko 65 mld zł. Wynik pokazuje skalę sprzedaży długu detalicznego, ale nie jest miarą dochodu uzyskanego przez oszczędzających.
Roczne obligacje na pierwszym miejscu
Na obligacje ROR nabywcy przeznaczyli we wrześniu 3038 mln zł. Ministerstwo określiło ich udział w sprzedaży na 39 proc. Kolejne duże pozycje stanowiły trzyletnie TOS, ze sprzedażą 1479 mln zł, oraz czteroletnie COI, na które wydano 1450 mln zł. Ich udziały podano w zaokrągleniu jako odpowiednio 19 i 18 proc.
Sprzedaż dziesięcioletnich EDO wyniosła 994 mln zł, dwuletnich DOR 539 mln zł, a trzymiesięcznych OTS 212 mln zł. Te dane opisują wartość zakupów poszczególnych typów, a nie liczbę klientów. Jedna osoba mogła kupić wiele obligacji lub korzystać z więcej niż jednej serii. Zestawienie nie pozwala więc obliczyć liczby nowych oszczędzających.
Kwota 7,9 mld zł jest zaokrąglona. Wartości poszczególnych kategorii również przedstawiono w milionach złotych, a udziały w pełnych procentach. Przy takim sposobie prezentacji suma zaokrąglonych udziałów nie musi dawać idealnie stu procent. Nie jest to powód, aby zmieniać oficjalne wartości lub przedstawiać przybliżenie jako dokładną kwotę rozliczenia.
Rodzinne serie stanowią osobną część oferty
Sprzedaż sześcioletnich obligacji ROS wyniosła 35 mln zł, a dwunastoletnich ROD 109 mln zł. Łącznie ministerstwo podało 144 mln zł na obligacje rodzinne. Są one przeznaczone dla beneficjentów programu Rodzina 800+, do wysokości kwoty przyznanego świadczenia wychowawczego. Nie jest to automatyczna wypłata dodatkowych odsetek wszystkim rodzinom otrzymującym świadczenie.
Resort informuje, że obligacje rodzinne są dostępne w ciągłej sprzedaży. Jednocześnie wskazuje ograniczenie kanałów zakupu: ROS i ROD można nabywać w oddziałach PKO Banku Polskiego oraz punktach obsługi klientów jego biura maklerskiego. Ogólnych kanałów sprzedaży pozostałych obligacji nie należy więc bez sprawdzenia przypisywać każdej serii rodzinnej.
Wynik sprzedaży za wrzesień to nie oprocentowanie października
Komunikat łączy dane o zakończonym miesiącu z tabelą nowej oferty na październik. To dwie odrębne informacje. Serie sprzedane we wrześniu mają inne oznaczenia niż październikowe. Warunków nowej emisji nie należy przedstawiać jako oprocentowania wszystkich obligacji już kupionych wcześniej ani jako faktycznie wypłaconego zysku za wrzesień.
W październikowej ofercie trzymiesięczne OTS mają oprocentowanie 2 proc. w skali roku. Odsetki są wypłacane po trzech miesiącach. Roczna stopa nie oznacza, że przez sam okres trzech miesięcy nabywca otrzyma dwa procent wartości obligacji. Czas naliczania i sposób wypłaty są równie ważne jak liczba podana przy oprocentowaniu.
Roczne ROR mają w pierwszym miesiącu oprocentowanie 4 proc. w skali roku. Późniejsze miesięczne okresy odsetkowe odnoszą się do stopy referencyjnej NBP z marżą zerową. Dwuletnie DOR zaczynają od 4,15 proc., a następnie korzystają ze stopy NBP powiększonej o 0,15 punktu procentowego. Początkowa wartość nie jest zatem stałą stopą gwarantowaną na cały okres obu instrumentów.
Stała stopa i indeksowanie inflacją działają inaczej
Trzyletnie TOS w październikowej serii mają stałe oprocentowanie 4,4 proc. rocznie. Odsetki są kapitalizowane i wypłacane po zakończeniu oszczędzania. Czteroletnie COI zaczynają od 4,75 proc. w pierwszym roku, a w kolejnych latach odnoszą się do inflacji powiększonej o 1,5 punktu procentowego. W ich przypadku odsetki wypłaca się po każdym roku.
Dziesięcioletnie EDO mają na początku 5,35 proc., a potem inflację powiększoną o 2 punkty procentowe. Odsetki są kapitalizowane rocznie, z wypłatą na końcu. Rodzinne ROS zaczynają od 5 proc., a ROD od 5,6 proc.; późniejsze marże ponad inflację wynoszą odpowiednio 2 i 2,5 punktu procentowego. Te konstrukcje różnią się terminem, naliczaniem i dostępnością wypłat.
Ministerstwo wskazuje, że wykorzystywana przy indeksowaniu inflacja dotyczy dwunastu miesięcy i jest ogłaszana przez prezesa GUS w miesiącu poprzedzającym początek danego okresu odsetkowego. Nie oznacza to codziennego dopasowywania oprocentowania do bieżących cen. Sama nazwa „indeksowane inflacją” nie zastępuje warunków konkretnej emisji i nie opisuje wszystkich czynników ostatecznego wyniku oszczędzania.
Co mówią dane o finansach państwa?
Obligacje są zobowiązaniem emitenta, a ich sprzedaż stanowi jeden ze sposobów finansowania państwa. Zestawienie detaliczne nie opisuje jednak całego długu publicznego ani wszystkich potrzeb pożyczkowych. Nie należy też utożsamiać sumy zakupów z taką samą kwotą nowego kapitału netto: komunikat przewiduje również możliwość zamiany zapadających obligacji na nowe.
Źródłem wyników jest Ministerstwo Finansów, czyli instytucja odpowiedzialna za ofertę. Jego oceny atrakcyjności mają charakter stanowiska emitenta. Artykuł wyjaśnia sprzedaż i konstrukcję instrumentów, bez wyboru produktu dla konkretnego czytelnika. Opublikowane liczby nie pokazują indywidualnego zysku po wszystkich rozliczeniach ani nie gwarantują przyszłej popularności poszczególnych serii.
Porównanie kolejnych miesięcy powinno zachować tę samą definicję sprzedaży i rozróżniać poszczególne serie. Dopiero dłuższy zestaw danych pozwala ocenić trwałość zmian, zamiast wyciągać wniosek o zachowaniu wszystkich oszczędzających z jednego miesięcznego wyniku.
Źródła
Stan wiedzy: 11 października 2026 r. Informacje sprawdzone przed zaplanowaniem publikacji.
Źródła obrazów
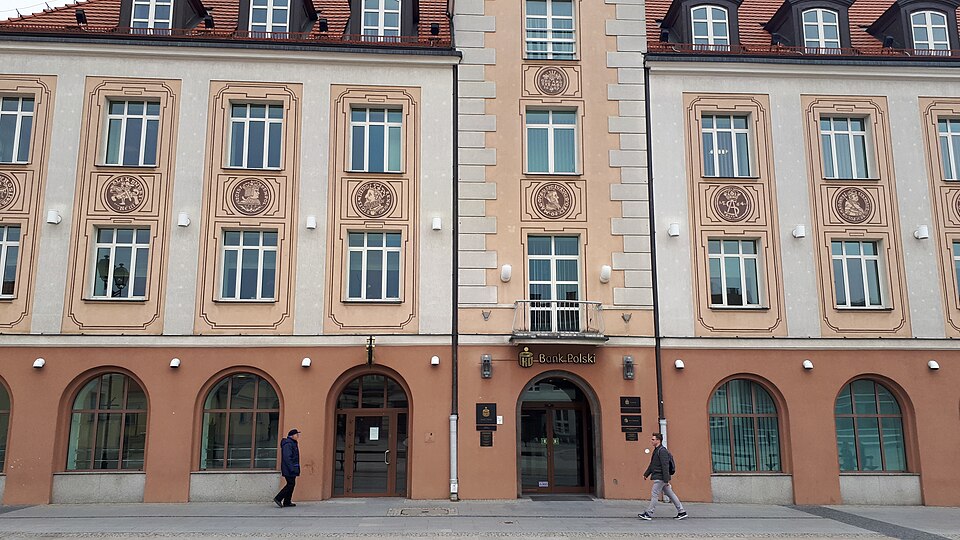
Oddział PKO Banku Polskiego w Białymstoku, 13 marca 2019 roku. Ilustracja jednego z kanałów sprzedaży obligacji, nie transakcji z września 2026. Autor: Rakoon. Strona pliku w Wikimedia Commons. Creative Commons CC0 1.0 Universal, przekazanie do domeny publicznej. Bez zmian redakcyjnych; pobrano miniaturę Commons. Techniczne rozmiary WordPressa objęte są wskazaną licencją obrazu.

Dołącz do dyskusji