
Ministrowie w Radzie Unii Europejskiej 9 października 2026 roku uzgodnili kluczowe elementy stanowiska dotyczącego pakietu integracji i nadzoru rynków kapitałowych, znanego jako MISP. Propozycja przewiduje większą rolę europejskiego nadzorcy ESMA oraz ograniczanie barier w działalności transgranicznej. To polityczne porozumienie w ramach prac legislacyjnych. Nie oznacza, że nowe zasady obowiązują już na polskiej giełdzie lub w funduszach inwestycyjnych.
Jaki problem ma rozwiązać pakiet MISP?
Rada przedstawia reformę jako część unii oszczędności i inwestycji. Jej celem jest ułatwienie przepływu kapitału między państwami i finansowania przedsiębiorstw. Rozdrobnienie zasad oraz praktyk nadzorczych może utrudniać działanie firm finansowych w kilku krajach. To diagnoza i cel reformy przedstawione przez instytucje, a nie dowód, że październikowe porozumienie usunęło już wszystkie bariery.
Dla przedsiębiorstwa szukającego finansowania istotna jest możliwość dotarcia do inwestorów poza własnym rynkiem. Dla inwestora ważne są natomiast przejrzyste zasady oraz nadzór nad podmiotami, z których korzysta. Ułatwianie działalności i ochrona uczestników rynku muszą więc być oceniane równocześnie. Sam wzrost liczby usług dostępnych za granicą nie rozstrzyga o ich jakości.
Pakiet obejmuje trzy propozycje legislacyjne: zbiorcze zmiany w rozporządzeniach, zmiany w dyrektywach oraz nową regulację dotyczącą ostateczności rozrachunku. Jest więc szerszy od pojedynczej decyzji o nadzorze nad giełdami. Szczegóły jego części będą miały znaczenie dla różnych grup przedsiębiorstw i mogą wymagać odrębnej oceny.
Które podmioty miałaby nadzorować ESMA?
Według uzgodnionego kierunku ESMA miałaby przejąć bezpośredni nadzór nad najważniejszymi transgranicznymi platformami obrotu oraz wybranymi podmiotami infrastruktury po transakcji, w tym depozytami papierów wartościowych i izbami rozliczeniowymi. Kryteria wyboru mają znaczenie: nie chodzi o automatyczne przeniesienie całego krajowego nadzoru finansowego do jednej instytucji europejskiej.
Rada przewiduje również dobrowolny status operatora paneuropejskiego, określany skrótem PEMO. Ma on umożliwiać prowadzenie kilku platform w UE w ramach jednej licencji i bezpośredniego nadzoru ESMA także podmiotom, które nie spełniają podstawowych kryteriów obowiązkowego przeniesienia. Dobrowolna ścieżka i obowiązkowy nadzór pełnią więc różne funkcje.
Przy usługach dotyczących kryptoaktywów stanowisko Rady zakłada natychmiastowe objęcie nadzorem europejskim tylko najbardziej znaczących dostawców transgranicznych. Odbiega to od pierwotnego podejścia Komisji obejmującego wszystkich takich dostawców. Ta różnica pokazuje, że zakres reformy jest przedmiotem negocjacji, a nie zamkniętym zestawem obowiązujących już reguł.
Nadzór nad operatorem rynku nie oznacza podejmowania za inwestora decyzji o zakupie papierów wartościowych. Dotyczy organizacji i przestrzegania zasad przez nadzorowany podmiot. Wynik konkretnej inwestycji pozostaje odrębnym zagadnieniem.
Zmiany w organizacji nadzorcy i okres przejściowy
Propozycja przewiduje nowy zarząd wykonawczy ESMA z przewodniczącym i pięcioma niezależnymi członkami pracującymi w pełnym wymiarze. Ma on zajmować się działalnością operacyjną i decyzjami dotyczącymi bezpośrednio nadzorowanych podmiotów. Jednocześnie utrzymany ma być odrębny organ z udziałem nadzorców krajowych, odpowiedzialny między innymi za regulacje, strategię i budżet.
Rada opisuje dwuletni okres przejściowy, w którym współpracowałyby zespoły ekspertów ESMA i instytucji krajowych. Nie jest to informacja, że taka zmiana nastąpiła 9 października. Okres ten należy do projektowanej organizacji wdrożenia i wymaga przyjęcia właściwych przepisów. Przyszłe terminy zależą od zakończenia całej procedury.
Z punktu widzenia uczestnika rynku liczyć się będzie jasność odpowiedzialności. Powinien wiedzieć, który organ nadzoruje operatora i na jakiej podstawie. Współpraca europejska może ograniczać rozbieżności, ale jej rzeczywiste działanie trzeba oceniać według podejmowanych decyzji i wymiany informacji, a nie jedynie liczby szczebli organizacyjnych.
Fundusze i nowe technologie: osobne części reformy
Pakiet zawiera rozwiązania ograniczające bariery dla zarządzających aktywami. Wśród nich jest możliwość korzystania z depozytariusza w innym państwie członkowskim. W podejściu Rady ta ścieżka ma pozostawać opcjonalna dla państw. Nie ma więc podstaw, aby już teraz obiecywać jednakową zmianę usług depozytowych we wszystkich krajach.
Druga część dotyczy pilotażowych ram dla technologii rozproszonego rejestru, czyli DLT. Proponowane zwiększenie zakresu działalności ma ułatwiać testowanie rozwiązań w kontrolowanym środowisku regulacyjnym. Pilotaż nie jest równoznaczny z dowolnością działania rynku. Obejmuje określone zasady i warunki, które trzeba odróżniać od ogólnego dopuszczenia każdego produktu cyfrowego.
El País odnotował przy okazji porozumienia zastrzeżenia Komisji dotyczące poziomu ambicji reformy. To relacja o sporze politycznym, którą warto zestawić z optymistycznym opisem Rady. Nie dowodzi ona sama w sobie, że reforma musi zakończyć się niepowodzeniem. Pokazuje natomiast, że uczestnicy procesu różnie oceniają zakres osiągniętego kompromisu.
Co porozumienie oznacza obecnie dla polskiego rynku?
Obecnie potwierdzony jest kierunek politycznego uzgodnienia Rady. Jej komunikat przewiduje jeszcze sfinalizowanie stanowiska i formalne przyjęcie. Negocjacje z Parlamentem Europejskim mają rozpocząć się po przyjęciu jego własnego stanowiska. Nie przedstawiamy zatem pakietu jako zakończonej ustawy ani nie przypisujemy polskim operatorom nowych obowiązków na podstawie samego komunikatu.
Nie jest to również rekomendacja przeniesienia oszczędności z depozytów do innych instrumentów. Ułatwianie finansowania gospodarki nie usuwa ryzyka inwestycyjnego. Dalsze znaczenie dla Polski będzie można ocenić po poznaniu ostatecznych kryteriów nadzoru, terminów wdrożenia i decyzji krajowych. Najbliższym sprawdzalnym etapem pozostaje procedura legislacyjna, a nie deklarowany już dziś wzrost stóp zwrotu.
Źródła
Stan wiedzy: 10 października 2026 r. Informacje sprawdzone przed zaplanowaniem publikacji.
- Rada UE: kluczowe elementy stanowiska negocjacyjnego MISP
- Rada UE: unia oszczędności i inwestycji
- Irlandzka prezydencja: porozumienie ministrów finansów
- El País: relacja o porozumieniu i zastrzeżeniach Komisji
Źródła obrazów
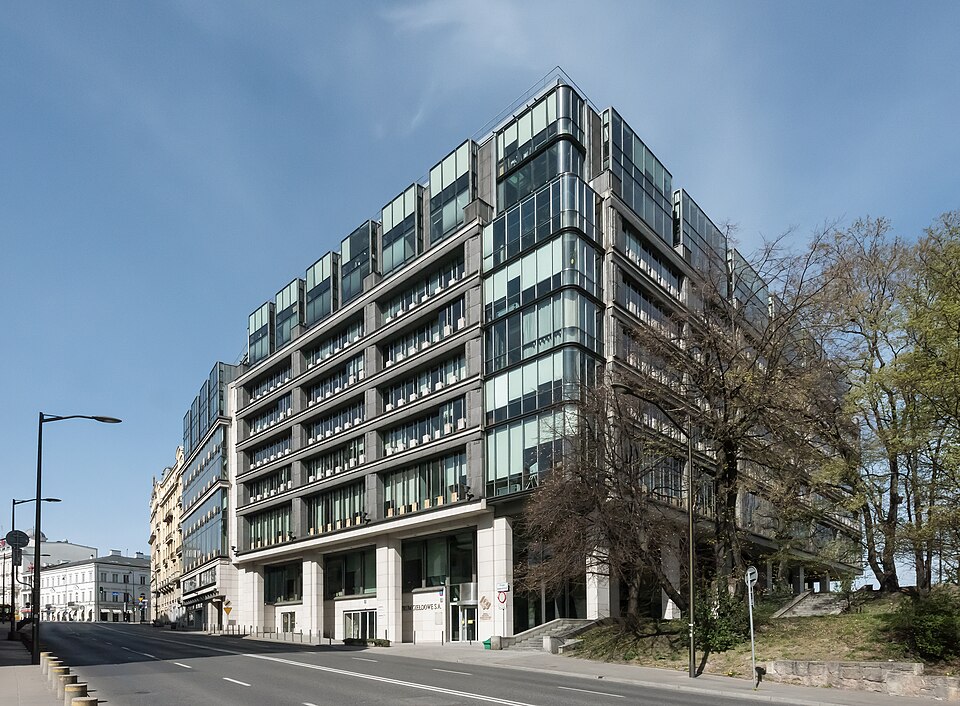
Siedziba Giełdy Papierów Wartościowych przy ulicy Książęcej w Warszawie, fotografia z 2020 roku. Autor: Adrian Grycuk. Strona pliku w Wikimedia Commons. Creative Commons Uznanie autorstwa – Na tych samych warunkach 3.0 Polska. Bez zmian redakcyjnych; pobrano miniaturę Commons. Techniczne rozmiary WordPressa objęte są wskazaną licencją obrazu.

Dołącz do dyskusji