
Światowy indeks cen żywności FAO wyniósł we wrześniu 2026 roku 136 punktów. Był o 1,5 proc. wyższy niż w sierpniu i o 5,8 proc. wyższy niż rok wcześniej. Dane opublikowano 2 października. Wzrost nie objął jednak wszystkich grup produktów: drożały przede wszystkim zboża i cukier, podczas gdy indeks cen mięsa spadł. To wskaźnik rynków międzynarodowych, a nie gotowy pomiar cen zakupów w polskim sklepie.
Pięć grup surowców i jedna średnia
Indeks FAO śledzi miesięczne zmiany międzynarodowych cen koszyka surowców żywnościowych. Składa się ze wskaźników pięciu grup, ważonych według ich udziału w eksporcie w okresie bazowym 2014–2016. Wynik opisuje więc określoną konstrukcję statystyczną. Liczba 136 punktów nie jest ceną produktu ani informacją, że żywność podrożała o 136 proc.
Porównanie miesięczne i roczne odpowiada na dwa różne pytania. Pierwsze pokazuje zmianę względem sierpnia, drugie względem września poprzedniego roku. FAO podaje ponadto, że ogólny indeks pozostaje o 15,1 proc. poniżej szczytu z marca 2022 roku. Jednoczesny wzrost w krótszym okresie i niższy poziom niż podczas wcześniejszego maksimum nie są sprzeczne.
Różnice między grupami produktów mają znaczenie dla interpretacji. Jedna średnia może rosnąć, chociaż część składowych tanieje. Dlatego twierdzenie, że na świecie podrożała każda kategoria żywności, wykraczałoby poza opublikowane dane. Przy ocenie zmian potrzebne są zarówno wynik ogólny, jak i kierunki ruchu poszczególnych indeksów.
Zboża oraz cukier najsilniej zwiększają presję
Według komunikatu FAO indeks cen zbóż wzrósł o 5,1 proc. w porównaniu z sierpniem. Ceny pszenicy zwiększyły się o 6,3 proc., a kukurydzy o 5,6 proc. Organizacja wskazuje między innymi ograniczenia logistyczne w regionie Morza Czarnego i niekorzystne warunki pogodowe w części krajów produkujących zboża. Są to przyczyny przedstawione w analizie FAO.
Indeks cen cukru wzrósł o 6,1 proc. miesięcznie, a olejów roślinnych o 0,9 proc. Mięso potaniało w ujęciu indeksowym o 1,1 proc., natomiast wskaźnik produktów mlecznych zmniejszył się o 0,1 proc. Te wielkości odnoszą się do odpowiednich grup rynku światowego. Nie są informacją, że każdy producent lub eksporter uzyskał identyczną zmianę ceny.
Transport może wpływać na dostępność towaru nawet wtedy, gdy został on wyprodukowany. Jeśli eksporter ma utrudniony dostęp do portu albo przewozu, importer musi szukać alternatyw. Cena może wtedy odzwierciedlać nie tylko wielkość zbiorów, lecz także koszt i możliwość dostarczenia ziarna. Taki mechanizm pomaga zrozumieć, dlaczego informacje o dużej produkcji nie wykluczają wzrostu notowań.
Prognozowane zbiory są nadal bardzo duże
W osobnym bilansie FAO prognozuje światową produkcję zbóż w 2026 roku na 2,979 mld ton. To o 2,1 proc. mniej niż rekordowy poziom poprzedniego roku, ale nadal drugi największy zbiór w historii tego zestawienia. Słowo „prognoza” jest ważne: bilans może być aktualizowany wraz z nowymi informacjami o zbiorach.
Organizacja opisuje równocześnie obniżenie perspektyw handlu. W komunikacie podaje prognozę wymiany zbożowej na poziomie 505,8 mln ton, o 3,5 proc. niższym niż rekord poprzedniego sezonu. Spadek handlu i spadek produkcji to różne wskaźniki. Nie wszystkie wyprodukowane zboża są eksportowane, a warunki przewozu mogą dodatkowo ograniczać wymianę.
Do oceny rynku potrzebne są także zapasy oraz zużycie. Samo porównanie wielkości tegorocznego i ubiegłorocznego zbioru nie wyjaśnia całej sytuacji cenowej. Bilans FAO łączy te elementy, dzięki czemu pozwala sprawdzać, czy zmiana wynika z produkcji, przewidywanego popytu lub ograniczeń dostępu do towaru.
Dlaczego polski rachunek nie zmienia się automatycznie o 1,5 proc.?
Między surowcem na rynku międzynarodowym a produktem na półce znajdują się przetwarzanie, transport, magazynowanie i sprzedaż. Znaczenie mają również warunki umów i kurs walutowy. Wzrost indeksu może więc być sygnałem presji kosztowej, ale jego wpływ na konkretny produkt zależy od wielu dodatkowych elementów.
Przykładowo cena ziarna i cena pieczywa opisują różne etapy rynku. Notowanie pszenicy nie jest pełnym kosztem działalności piekarni. Nie można zatem przemnożyć wrześniowej zmiany ceny pszenicy przez dotychczasową cenę chleba i uznać wyniku za pewną przyszłą cenę detaliczną. Taki rachunek pomijałby pozostałe koszty i warunki sprzedaży.
Dla konsumenta użyteczne jest rozróżnienie informacji o globalnych surowcach od krajowej inflacji żywności. Dla rolnika ważne jest natomiast to, czy światowe notowania przekładają się na cenę dostępną lokalnie. Ten sam ruch indeksu może mieć odmienne znaczenie dla importera, eksportera i odbiorcy końcowego. Artykuł nie stanowi prognozy ich indywidualnych przychodów ani wydatków.
Co można potwierdzić, a co pozostaje oceną rynku?
Potwierdzone są opublikowane wartości indeksów i prognozy FAO. Wykorzystane strony pochodzą z tej samej organizacji, więc nie są niezależnymi badaniami potwierdzającymi przyczyny każdej zmiany. Wyjaśnienia dotyczące pogody i transportu należy przypisywać analizie FAO, zamiast traktować je jako samodzielne ustalenia redakcji.
Kolejne wydanie indeksu zaplanowano na 6 listopada. Pozwoli sprawdzić, czy wrześniowy kierunek utrzymał się w październiku. Dopiero dane krajowe pokażą natomiast, jak zmieniły się ceny detaliczne w Polsce. Obecna informacja dotyczy wzrostu określonego wskaźnika światowego, z wyraźnymi różnicami między grupami produktów i bez automatycznej obietnicy przyszłych cen w sklepach.
Źródła
Stan wiedzy: 10 października 2026 r. Informacje sprawdzone przed zaplanowaniem publikacji.
- FAO: komunikat o wrześniowych cenach i zakłóceniach transportu
- FAO: dane indeksu i opis metody
- FAO: bilans podaży i popytu na zboża, prognozy z 2 października
- FAO: kalendarz październikowej aktualizacji i następnego wydania
Źródła obrazów
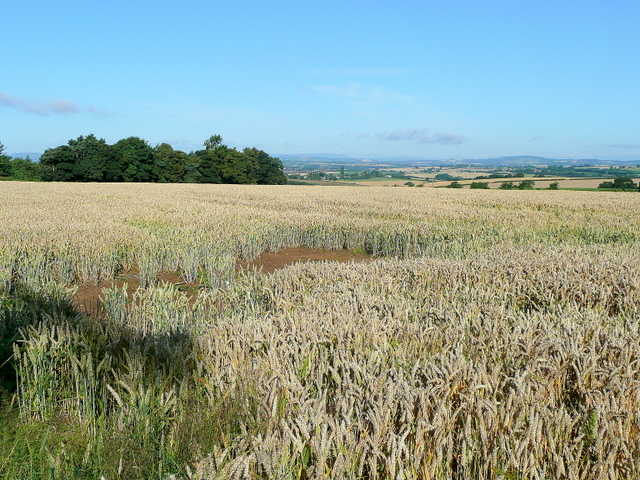
Pole pszenicy w pobliżu Bromsash w Wielkiej Brytanii, fotografia z 2009 roku. Ilustracja rynku zbóż, nie dokumentacja tegorocznych zbiorów. Autor: Jonathan Billinger. Strona pliku w Wikimedia Commons. Creative Commons Uznanie autorstwa – Na tych samych warunkach 2.0 Generic. Bez zmian redakcyjnych; pobrano miniaturę Commons. Techniczne rozmiary WordPressa objęte są wskazaną licencją obrazu.

Dołącz do dyskusji