
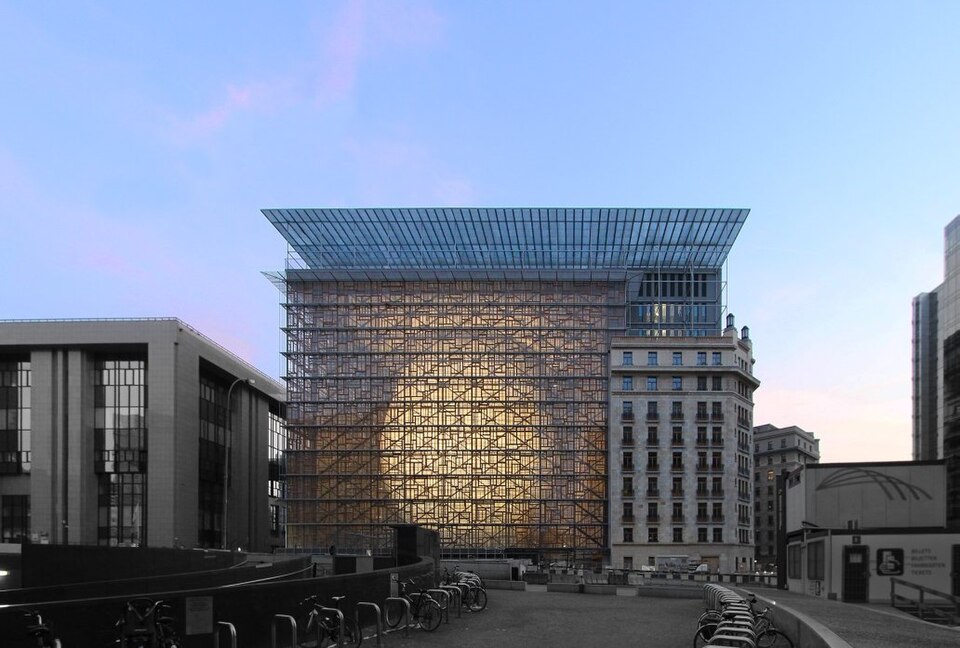
Rada Unii Europejskiej usunęła 9 października 2026 r. Panamę i Wietnam z głównej listy jurysdykcji niewspółpracujących do celów podatkowych. Oba państwa przeniesiono do odrębnego załącznika obejmującego partnerów podejmujących reformy, wobec których pozostają zobowiązania do sprawdzenia. Główna lista liczy po zmianie osiem pozycji.
Decyzję ogłoszono po posiedzeniu ministrów finansów w formule ECOFIN. Potwierdzają ją komunikaty Rady i Komisji, a zmianę opisuje również KPMG EU Tax Centre. Najważniejsze jest rozróżnienie dwóch załączników: wyjście z grupy niewspółpracującej nie oznacza w tej sprawie zakończenia całej unijnej oceny Panamy i Wietnamu.
Panama i Wietnam przechodzą do załącznika II
Rada wskazuje, że Panama zmieniła zakwestionowany system zwolnienia dochodów ze źródeł zagranicznych. Państwo otrzymało też możliwość ponownej oceny przez Globalne Forum OECD w zakresie wymiany informacji podatkowych na wniosek. Do zakończenia tej oceny Panama będzie objęta załącznikiem II, potocznie określanym jako szara lista.
Wietnam znalazł się w głównym załączniku w lutym 2026 r. po ocenie wskazującej niedostateczne spełnienie standardów wymiany informacji. Według Rady przeprowadzone reformy pozwoliły na nowy przegląd. Właśnie oczekiwanie na jego wynik jest przyczyną przeniesienia do drugiej grupy zamiast całkowitego usunięcia z dokumentu monitorującego zobowiązania.
Opis ten przedstawia uzasadnienie instytucji podejmujących decyzję. Nie przeprowadziliśmy własnego badania administracji podatkowej obu państw. Nie stwierdzamy więc, że każdy problem już rozwiązano lub że każda transakcja z podmiotem z tych krajów jest wolna od ryzyka. Decyzja dotyczy oceny jurysdykcji według określonych kryteriów, nie certyfikacji indywidualnych przedsiębiorstw.
Na głównej liście pozostaje osiem jurysdykcji
Po zmianie załącznik I obejmuje Samoa Amerykańskie, Anguillę, Guam, Palau, Rosję, Turks i Caicos, Wyspy Dziewicze Stanów Zjednoczonych oraz Vanuatu. To lista wskazana w październikowym komunikacie. Nie należy dodawać do niej państw przeniesionych do załącznika II ani odtwarzać obecnego stanu z wcześniejszych wiadomości.
Komisja zauważa postęp Vanuatu w przejrzystości podatkowej, ale wskazuje pozostające zastrzeżenia w innym obszarze. W przypadku Anguilli opisuje niewystarczające rozwiązanie problemów dotyczących wymiany informacji. Te przykłady pokazują, że poprawa jednego kryterium nie musi prowadzić do usunięcia z listy, jeżeli inne zobowiązania nadal nie są spełnione.
Ocena obejmuje przejrzystość podatkową, sprawiedliwe opodatkowanie i wdrażanie standardów przeciwdziałających erozji bazy podatkowej oraz przenoszeniu zysków. Sama niska stawka podatku nie stanowi pełnego opisu tej procedury. W publicznej debacie nazwa raju podatkowego bywa używana szerzej niż formalna lista, dlatego przy konkretnym państwie trzeba wskazać, o który dokument chodzi.
Belize zakończyło zobowiązania, inni partnerzy pozostają obserwowani
Odrębna zmiana dotyczy Belize. Po pozytywnej ocenie systemów wymiany informacji na wniosek usunięto je z załącznika II. To inny etap niż sytuacja Panamy i Wietnamu. W jednym przypadku instytucje uznały zobowiązania za wykonane, w dwóch pozostałych potrzebny jest jeszcze wynik pogłębionej oceny.
Według Komisji w załączniku II pozostaje dziesięć jurysdykcji. Wśród nich znajdują się Panama i Wietnam, ale również m.in. Czarnogóra, Maroko i Turcja. Komisja odnotowuje także dodatkowy czas przyznany Brunei na dostosowanie ram podatkowych oraz dalsze monitorowanie Czarnogóry do publikacji oceny. Te statusy nie powinny być utożsamiane z wpisem do głównej grupy niewspółpracującej.
Dokument jest aktualizowany w cyklu, a nie wydawany raz na zawsze. Rada zapowiada kolejny przegląd w lutym 2027 r. Dla odbiorcy oznacza to konieczność sprawdzania daty listy. Informacja sprzed kilku miesięcy może poprawnie opisywać ówczesny stan i jednocześnie nie odpowiadać już decyzji z października.
Znaczenie dla Polski wymaga sprawdzenia właściwych przepisów
Unijna lista służy zachęcaniu do reform i koordynowaniu reakcji wobec niewspółpracujących jurysdykcji. Rada opisuje możliwe środki defensywne oraz powiązania listy z politykami Unii. Nie daje to jednak podstaw do podania jednej identycznej stawki lub obowiązku dla każdej firmy prowadzącej relacje z państwem wymienionym w załączniku.
Należy oddzielać unijny dokument od krajowych regulacji podatkowych. Redakcyjnie istotne jest sprawdzenie, czy konkretna polska norma odwołuje się do listy UE, innego wykazu czy własnych kryteriów. Sama zmiana załącznika nie pozwala przesądzić o rozliczeniu danego podatnika. W artykule nie obliczamy indywidualnych skutków ani nie opisujemy tej decyzji jako powszechnego zwolnienia z obowiązków.
Istotne będzie również sprawdzenie, czy wynik kolejnego przeglądu dotyczy wszystkich pozostających zobowiązań, czy tylko jednego obszaru. Październikowe komunikaty pokazują, że różne postępy prowadzą do różnych statusów. Dlatego porównywanie krajów wyłącznie według nagłówka o wyjściu z listy może zaciemniać rzeczywisty zakres decyzji.
Potwierdzona decyzja, oczekujące oceny
Potwierdzone są przeniesienie Panamy i Wietnamu, osiem pozycji w załączniku I i usunięcie Belize z załącznika II. Strona Rady wskazuje, że lista staje się oficjalna po publikacji w Dzienniku Urzędowym; w tym materiale nie ustalamy dnia tej publikacji. Nie potwierdzamy pozytywnego zakończenia przyszłych przeglądów OECD. Obecny wynik jest decyzją o statusie w procedurze, której dalszy przebieg pozostaje otwarty.
Źródła
Stan wiedzy: 10 października 2026 r. Wydarzenia i dokumenty zweryfikowane przed zapisaniem wpisu.
- Rada UE, komunikat o zmianie listy, 9 października 2026
- Komisja Europejska, zmiany załączników I i II
- Rada UE, zasady listy i środki defensywne
- KPMG EU Tax Centre, relacja z decyzji ECOFIN
Źródła obrazów
Budynek Europa w Brukseli, siedziba Rady Unii Europejskiej, fotografia z lutego 2016 roku. Autor: Samynandpartners. Strona pliku w Wikimedia Commons. Creative Commons Uznanie autorstwa – Na tych samych warunkach 4.0 Międzynarodowe. Bez zmian redakcyjnych. Dla części plików pobrano miniaturę Commons; techniczne rozmiary WordPressa pozostają objęte wskazaną licencją obrazu.

Dołącz do dyskusji